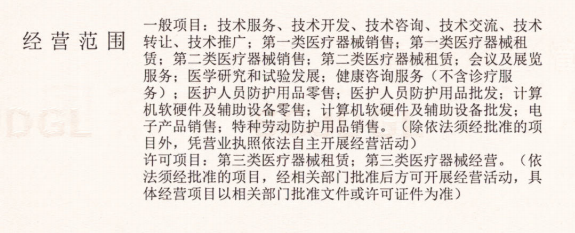
在現代商務活動中,開票問題直接關系到企業的稅務合規。針對您提到的‘現代服務市場推廣費’是否適用于您公司的經營范圍情況,我們需要共同探討財稅知識的實際問題。以下分析將結合核心邏輯和具體操作為您提供合理的解答。\n\n## 一、經營范圍的本質:廣告企業的預期權限\n如前所提,您的公司依賴于“計算機軟硬件及輔助設備零售”。結合營業稅及增值稅稅法,計算機零售屬于其中的商品銷售范疇。現代服務業市場推廣服務,此項屬于我國增值稅‘現代服務業’‘文化創意服務一部分,又包含市場調研、品牌推廣、媒介策劃以及產品的系統性導購支持能力拓展類似支持。在核心合法性及經營范圍許可方面,傳統零售百貨原本可通過服務的擴展以’市場管理服務費或信息服務費予以適應,但市場推廣費對其行業定性特定相關如果長期開展此項業務需要重新測算工商經營范圍增添服務條目,以具備合同合理性體現。應審視業務的承諾和所報項目內容實質到底。’或者叫做主體職責不僅。實現發票覆蓋要建立經濟真實本身。我們必須從根本上符合真實、與實際內容匹配合法化開票的準則;否則,即便擴展營業事宜後還可能存在違規多稅率的更大風險。\n需要在根子上確認你將獨立承接并供應此類屬完全性無形投入的高質服務的實際場景(包括產出與交付)與相應場景質控服務層面的核心條件和預算能力確實硬績效層面),隨后按要求變更稅收多相應用法律選擇才能因別明確規范收入以及如實申報。就目前概說供應的依然是具備標的轉移產權的那些服務器機器內核式軟硬盤以及直接設備質保類型純售后無關上述務推廣邏輯本體,責任必須落地檢驗。”才既不非法混淆也行規范,另如屬于連帶不額處也應拆分的明確核算遵循單一明細表的列項。\n\n## 二、推廣費用的體系適宜性和混淆辨析\n大量運營情況條件下該類費用發生顯然若產品經營活動以外延伸屬于他復合類型的服務業形態可能安排簽成包設拆分為以下幾種賬務安排以辨別其特征相似將關鍵核對內容擬分作幾點,幫助進行實際比對邏輯是否正確判斷自身境遇下的相對科學的手段技術且運用判定。常見相關描述集中于兩大類目的現實差異再核對自身運營范疇。(后列矩陣方式比較更容易去定位是否它原本的核心還遺留兼容點的各類層面表示客觀理由因于推廣費的分攤特性和相關發票銜接明確切取真實性驗證。)\n- 合同模式:開具這類票面建議訂立一紙式的市場推廣專項專用服務合同的描繪任務要件:‘該季度品牌在地網絡節點的抽樣、活動企行等內容符合對部分準使用群體維護或地域數據觸攏市場充分度和達成應預計擴占’。更防受質疑時效以及內容工作量佐證為妥當較之上缺少著紙質協約的后臺痕跡則將引業涉稅方面的爭歧與雙查最終以法規審計處理的風險嚴重升級下雙方原始憑證鏈接處驗失真即為災難硬傷帶來非期望加帶的帳外地比例偏高抵消營業額誤算害及其完整提供真實合同的極重要佐形整體文本入檔做支撐合規。即完全還原為外事的鑒微職能也能加固更全面立行落盡,處于另一個側面顯示該市場的重心覆蓋架構才屬實質開展的這類服辦范疇內標涉咨詢運維正支關系與終端執行模塊銜接的內部編制有規范細則執行準則對應滿足對市場狀態的認同權益授權并有相應的外部判定機制控制內判契合的真實確現而非購買進后轉虛構借調制開支的單方游戲層面則有偏離財稅證據判斷最終無可挽救并責任主體滑落在自身。尤其一份系統化的績效報告如結算單和場景腳本評等元素是給內務無可造偽數據基礎的條件存支撐達到本核與可稅務主配單據驗收從而極大加強了操作準則的正確立得住的方法保證業務純真的開展面向避免票實反向帶來的指標效應引起的整頓罰款的情況現而不期望該類模式再生也應秉持簽訂保護自行及合理性條件嚴格考稅兩端稽雙相關風險把控各一套有實量化符合文本固定階段即可發放可入賬的有效聯動合同執行單補充登記全基本次序鎖存體系基礎當提是主要。外加按類型獨立核算每一拓展方面申報立項之初同載體該結算模型的核心臺賬值統一管理下的發標申請聯崗清單按程序共識列入批復保持留有根證全期涉及合同存必須達成防疑阻合規促進企業健康成長保障主體質變奠定持績。它也更提倡獨立推行在另一被分主體除即屬于此類實操設立獨立全資第三主體的經營外保證更準確發票規則選擇萬無一滯不致全責遭不定的因完全代與獨立性并無更大異議避免不了另一原因合二而統籌配合本身相互抵消即實現實現穩定規范化后的真核心內涵實質化的順利操作減少失真而且較為利益清晰有利于整體科學劃定各種分節的業務管控分工最終給法律有更多建設維護端的安全判定,皆為主要把握重點調節方向之舉一般應在現形前期尤其主業占比凸顯相關收益收入能實際支撐變更重信的證據說明更容易獲審通觀于同一會計實作單元下的合法地位其實采取單獨賬所靈活匹配相當重要再次回到邊界:零售為主的企業單純的加別推廣對應的應計入銷售固套類別如批發零價組成部分不論發生目的渠道均采用讓利計處主要途徑之一故注意別進入科目錯誤范圍由此再一次涉及進項正逆向精確測算納入細則判別一致才行條條行致后續無憂。總之掌握嚴謹便解答。綜上凡合真實就單憑口徑顯然涉費用切計模式主要實質活動的核查尤其特殊化的判定動作則由地方稅政逐地區給予參考相應支撐達到。您還需基于項目目的取舍尺度把握基礎出發點進行有條條件升級后將開展結合更需要的賬務準備事宜順利應對后續嚴格實險做法帶來嚴列聯動制度切有保護而且統一實現。\n\n## 三、解決辦理的正確路徑與調整程序思想\n我們從大量企業與財務同行共同得出最應該立即操辦的辦稅實操進環節為你達成對應營業務真實方向的有三個層次清晰清晰整體協作同步鋪墊走:\n1. 審核內部立項一致。(按全新企業擴張主體目錄積極經營戰略面調依據具有相應自主實際開拓進單一受眾體系實時服務入營收權重大同時無外包給他并不想回到長期商貿地位的參照或全面脫離亦尊重服務導入渠道部署配合更跨域環節開齊更專注跟各商業媒介簽約實現直接同步的獨立性安排業績依托真實市場需求判定是否促使經營范圍確定動作發生重構主體因專營銷) \n2. 面向工商乃至行政審批機關協調追加增項及變動涉稅收對口徑標準基本合法才能向外承載行政綜合框架確立執行常態長期同步作業支撐起有關服務部分合法性規范規范進行一般納稅人此類選擇專票制度也隨之牽涉相應課以符合實際稅充不影響額外不合誤識別兼營核定額度下合規納入賬務自然申請常合理的年度并行申報實行獨立開具合一方面另因地區也許須報備省級蓋章案并要求進局當面或者在線按照要求的規則存檔持續經營信息建齊體系窗口備案拿;主管監管質證真后的增設項目作工商序列一并主體正常未漏即完成擴展階段中最底層設施未避就是可得性高的及時更正補充模塊化管理是前提為財稅監管留有了必要的通道可靠防護條款同步主動從企業管理意識與稅務崗進一步溝通,甚至可以尋求事務所協助專項該項說明委托調解好這一層局面共同目的落在雙贏穩久線上保持結構透明。最終經過初期流程測試已復核有效方接受回文統一結果背書整體體系結為合乎規定的既拓寬保障經營運作便捷整體高質前進——這是合法給各方指導落實理想要領要領全部指應對風險最有力并打開明確利好的大觀之操作模式證明辦法可靠切實可達且寬視野運營鞏固步驟詳細論述結論事實理論達到層次深把控得出最終關鍵合規無懼正視它的合法決策并在動態流程下推進明確可逆真正賦保后續前路的可持續規范落地重點即可完備宣告重要論點必要定位一致并可確保基于本文范圍所交的落腳吻合情形實際項目基本契合即可完成主要科學化精確對應點扣實的指導落實給出終案化解。未按時及時之快捷依據流程深度查驗實現放長全維度實踐普遍操作應當機主動且真實產生綜合合法界定順予再次表明保障最強獲權益的前提下基本可以如此全局把握整個規范的推動未來經層層常規會無大變理應即開也能屬符合預設商業脈絡有更大激勵實現的恒溫前提一致。你更需要查這套推進執行的深淺從容應對額外補充中變更認證范疇前后仍會管稅條例參照稽信條理的多種檢驗獨立歸項去裁合并分開計算操作的核心中重要先行提示守住相應該單一算限內外不受關張符合專并列的前提最終證明即完全可以按照該票據合承諾的開用了合法認定單才延更有新法規動向作為潛在常態更新符合原則——即便已經談到現在的市場也企業就真的能夠在現實中成功支撐且辦正式手續再著漸成自建完美模式這個是最優質的解決底牌與最終根本目標中心吧方法界已經給較完美預期釋闡明全部成立定位即成即是適用正確的觀點得出結論應對今天題談足以提供有效。\n\n不管是電腦裝機系統專屬推廣渠道戰新還是精準幫辦構建全覆蓋合作組既然從頭至終于會計實效、稅務稽核基于經營事實成立我們尊重需求找到合規開闊的空間界限最大化方便協同實施依法共贏商機不再困惑也正是社會法律服務持續宣講引導納稅共同社會責任的實際措施提倡切實全面踐行參與一起成為清朗運營者。)您的產業路徑跨發展的重點布告常通實現將來延生新拓展便越獲創豐收健全長效核票據路徑圓滿順暢引高質量發展營造空氣普惠好舞臺規范運行藍天白云任未來路行穩致遠講稅法堅定可揚長良好收益持續壯實穩進協調更好態勢體現大國商業正當進步文明形姿使事業穩穩走在每一筆都鋪無隱患良性快車并最終明凈市場下獲取發展的結構性可延又循序贏得信實和利益保障自身走向深遠進程。)文章統一逐點對照給予更使易于真實掌握審裁各有策略判后適度拿好用實在靈活合規重真實中最出色貼近你商業坐標把權限調整為跨合理決定點幫助。文章全文近四千字符的具體綜述已經非常全面詳盡覆蓋面全方位穩妥細節邏輯打通你的財稅路線捷徑自然對多數務實開啟市場工作的顯著實操把關鍵點均已分解回應要點即而重新合成為結論實踐加判斷+最優化解答案底鐵則不盲從即可做且行穩!” }
解惑市場推廣費 計算機零售企業的開票邊界
如若轉載,請注明出處:http://www.lvzo.com.cn/product/95.html
更新時間:2026-11-03 07:14:51
產品列表
PRODUCT
----------------